El financiamiento está llamado a desempeñar un papel cada vez más importante en el desarrollo de la vivienda en México. Para quienes viven en Estados Unidos desean comprar una propiedad en México, entender esta transformación puede abrir nuevas oportunidades para construir patrimonio, invertir o preparar el regreso al país.
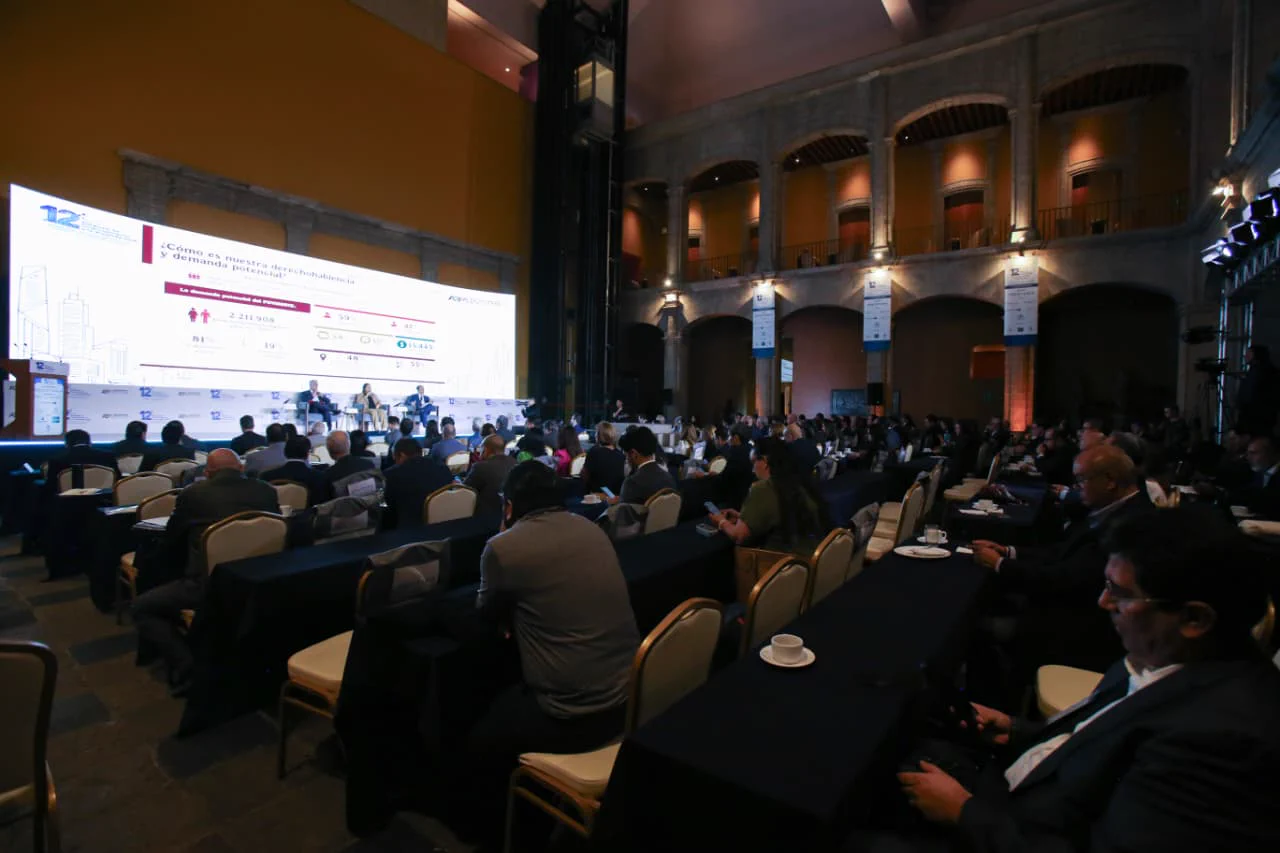
Los días 24 y 25 de septiembre de 2026, la Asociación de Bancos de México (ABM) celebró el 12º Simposio de Financiamiento a la Vivienda, bajo el lema “Impulsando el financiamiento a la vivienda, construyendo el futuro”.
También te puede interesar: Franquicias Rentables vs. Negocio Propio: ¿Cuál es tu mejor ruta hacia la libertad financiera?
El encuentro reúne a representantes de autoridades, organismos de vivienda, banca comercial y banca de desarrollo, así como especialistas nacionales e internacionales, para analizar los principales desafíos y oportunidades del mercado hipotecario mexicano. El primer día se desarrolla en formato híbrido desde el Club de Banqueros de México, mientras que el segundo contempla actividades en línea.
Para Mexico Mortgage Hub, existe además una lectura especialmente importante: conforme evoluciona el mercado hipotecario mexicano, también crece la necesidad de desarrollar soluciones capaces de atender a un mercado cada vez más global, incluyendo a mexicanos que viven en Estados Unidos o Canadá y compradores internacionales interesados en adquirir vivienda en México.
El crédito hipotecario en México comienza a recuperar dinamismo
Uno de los datos más relevantes alrededor del Simposio es la recuperación que empieza a mostrar el financiamiento hipotecario.
Durante el primer semestre de 2026, considerando banca privada y organismos públicos, se reportaron aproximadamente 243,400 créditos hipotecarios, que representaron una inversión cercana a 291,400 millones de pesos. Paralelamente, la banca privada destinó alrededor de 53,000 millones de pesos al financiamiento de proyectos habitacionales.
En el segmento bancario individual, durante el mismo periodo se habrían colocado aproximadamente 53,500 créditos hipotecarios por cerca de 135,000 millones de pesos, frente a alrededor de 129,000 millones durante el mismo periodo del año anterior.
Otro indicador particularmente relevante es el costo del financiamiento.
De acuerdo con información compartida en vísperas del Simposio por Gonzalo Palafox Rebollar, coordinador del Comité de Crédito Hipotecario de la ABM y director de Crédito Hipotecario de Banamex, la tasa promedio de colocación bancaria se ubicó alrededor de 9.99%, regresando por debajo del nivel de 10%.
La expectativa planteada para el cierre de 2026 contempla entre 115,000 y 120,000 hipotecas bancarias, por un monto aproximado de entre 265,000 y 270,000 millones de pesos. Se trata de una recuperación importante, aunque todavía inferior a los niveles cercanos a 150,000 hipotecas observados en 2021.
El reto ya no es solamente prestar dinero
 Una de las reflexiones centrales que rodean al Simposio 2026 es particularmente importante:
No basta con que exista crédito hipotecario. También tiene que existir vivienda disponible, bien ubicada y a un precio que pueda pagar el comprador.
México enfrenta retos relacionados con la disponibilidad de suelo, el costo de la tierra, materiales de construcción, regulación, trámites, infraestructura y producción insuficiente de vivienda nueva.
Por ello, el debate sobre financiamiento ya no puede limitarse únicamente a tasas de interés o plazos de crédito. El verdadero desafío requiere conectar toda la cadena: suelo, desarrollo, construcción, infraestructura, financiamiento y comprador.
El programa del Simposio incorpora precisamente conversaciones relacionadas con los organismos nacionales de vivienda, producción de vivienda económica, desarrolladores, construcción, disponibilidad de suelo y crecimiento del financiamiento hipotecario. Entre los actores involucrados en esta conversación aparecen instituciones como Infonavit, Fovissste, Sedatu, Canadevi y representantes de la industria de la construcción y el sector financiero.
El futuro hipotecario también debe ser transfronterizo
Si uno de los grandes objetivos del sector es ampliar el acceso al financiamiento para vivienda, existe una oportunidad de incorporar con mayor fuerza al comprador transfronterizo.
Un mexicano que lleva años trabajando en Houston, Dallas, Los Angeles, Chicago, Miami, puede tener estabilidad laboral, capacidad de pago y un historial financiero sólido, aunque esos ingresos no hayan sido generados en México.
Del mismo modo, un ciudadano estadounidense o canadiense puede encontrar en México una oportunidad inmobiliaria atractiva, pero necesita comprender temas como financiamiento, fideicomisos en zonas restringidas, valuaciones, documentación, procesos notariales y requisitos de cada institución.
La evolución del mercado hipotecario debe permitir convertir esa capacidad financiera internacional en acceso efectivo a vivienda en México.
Mexico Mortgage Hub: conectando ingresos internacionales con propiedades en México
Esa es precisamente una de las razones de ser de Mexico Mortgage Hub.
Nuestro ecosistema está diseñado para ayudar a compradores internacionales y mexicanos que viven en el extranjero a identificar alternativas de financiamiento para adquirir una propiedad en México.
A través de alianzas con instituciones y especialistas hipotecarios, contamos con diferentes esquemas que pueden considerar perfiles relacionados con Estados Unidos, dependiendo del producto, residencia, comprobación de ingresos, historial crediticio y características de la propiedad.
Actualmente, Mexico Mortgage Hub integra alternativas como créditos hipotecarios convencionales, esquemas dirigidos a compradores internacionales y soluciones en dólares, permitiendo comparar diferentes posibilidades desde un mismo ecosistema.
Existen incluso productos dentro del portafolio que contemplan a mexicanos residentes en Estados Unidos y a compradores extranjeros, incluyendo modalidades cuyos requisitos pueden diferir de una hipoteca bancaria tradicional.
Esto es especialmente relevante porque no existe una hipoteca universalmente adecuada para todos los compradores.
La mejor alternativa dependerá de factores como país de residencia, nacionalidad, tipo de ingreso, situación migratoria, monto de enganche, valor y ubicación de la propiedad, plazo deseado y capacidad financiera.
¿Vives en Estados Unidos y quieres comprar una propiedad en México?
No necesitas comenzar visitando bancos uno por uno ni tratar de determinar por tu cuenta qué institución puede aceptar tu perfil financiero.
En Mexico Mortgage Hub podemos ayudarte a explorar distintas alternativas de financiamiento para encontrar una opción compatible con tu situación.
Tu ingreso está en Estados Unidos, Tu próxima propiedad puede estar en México.
Precalifica tu crédito hipotecario
Descubre cuánto podrías financiar, qué alternativas pueden adaptarse a tu perfil y qué necesitas para comenzar el proceso de compra de tu propiedad en México.
Contact Us
Our dedicated team is standing by to address all your inquiries.